賃貸借サービス税:水道光熱費への課税取扱いについて
RMCDガイドライン(第2版)による明確化と影響
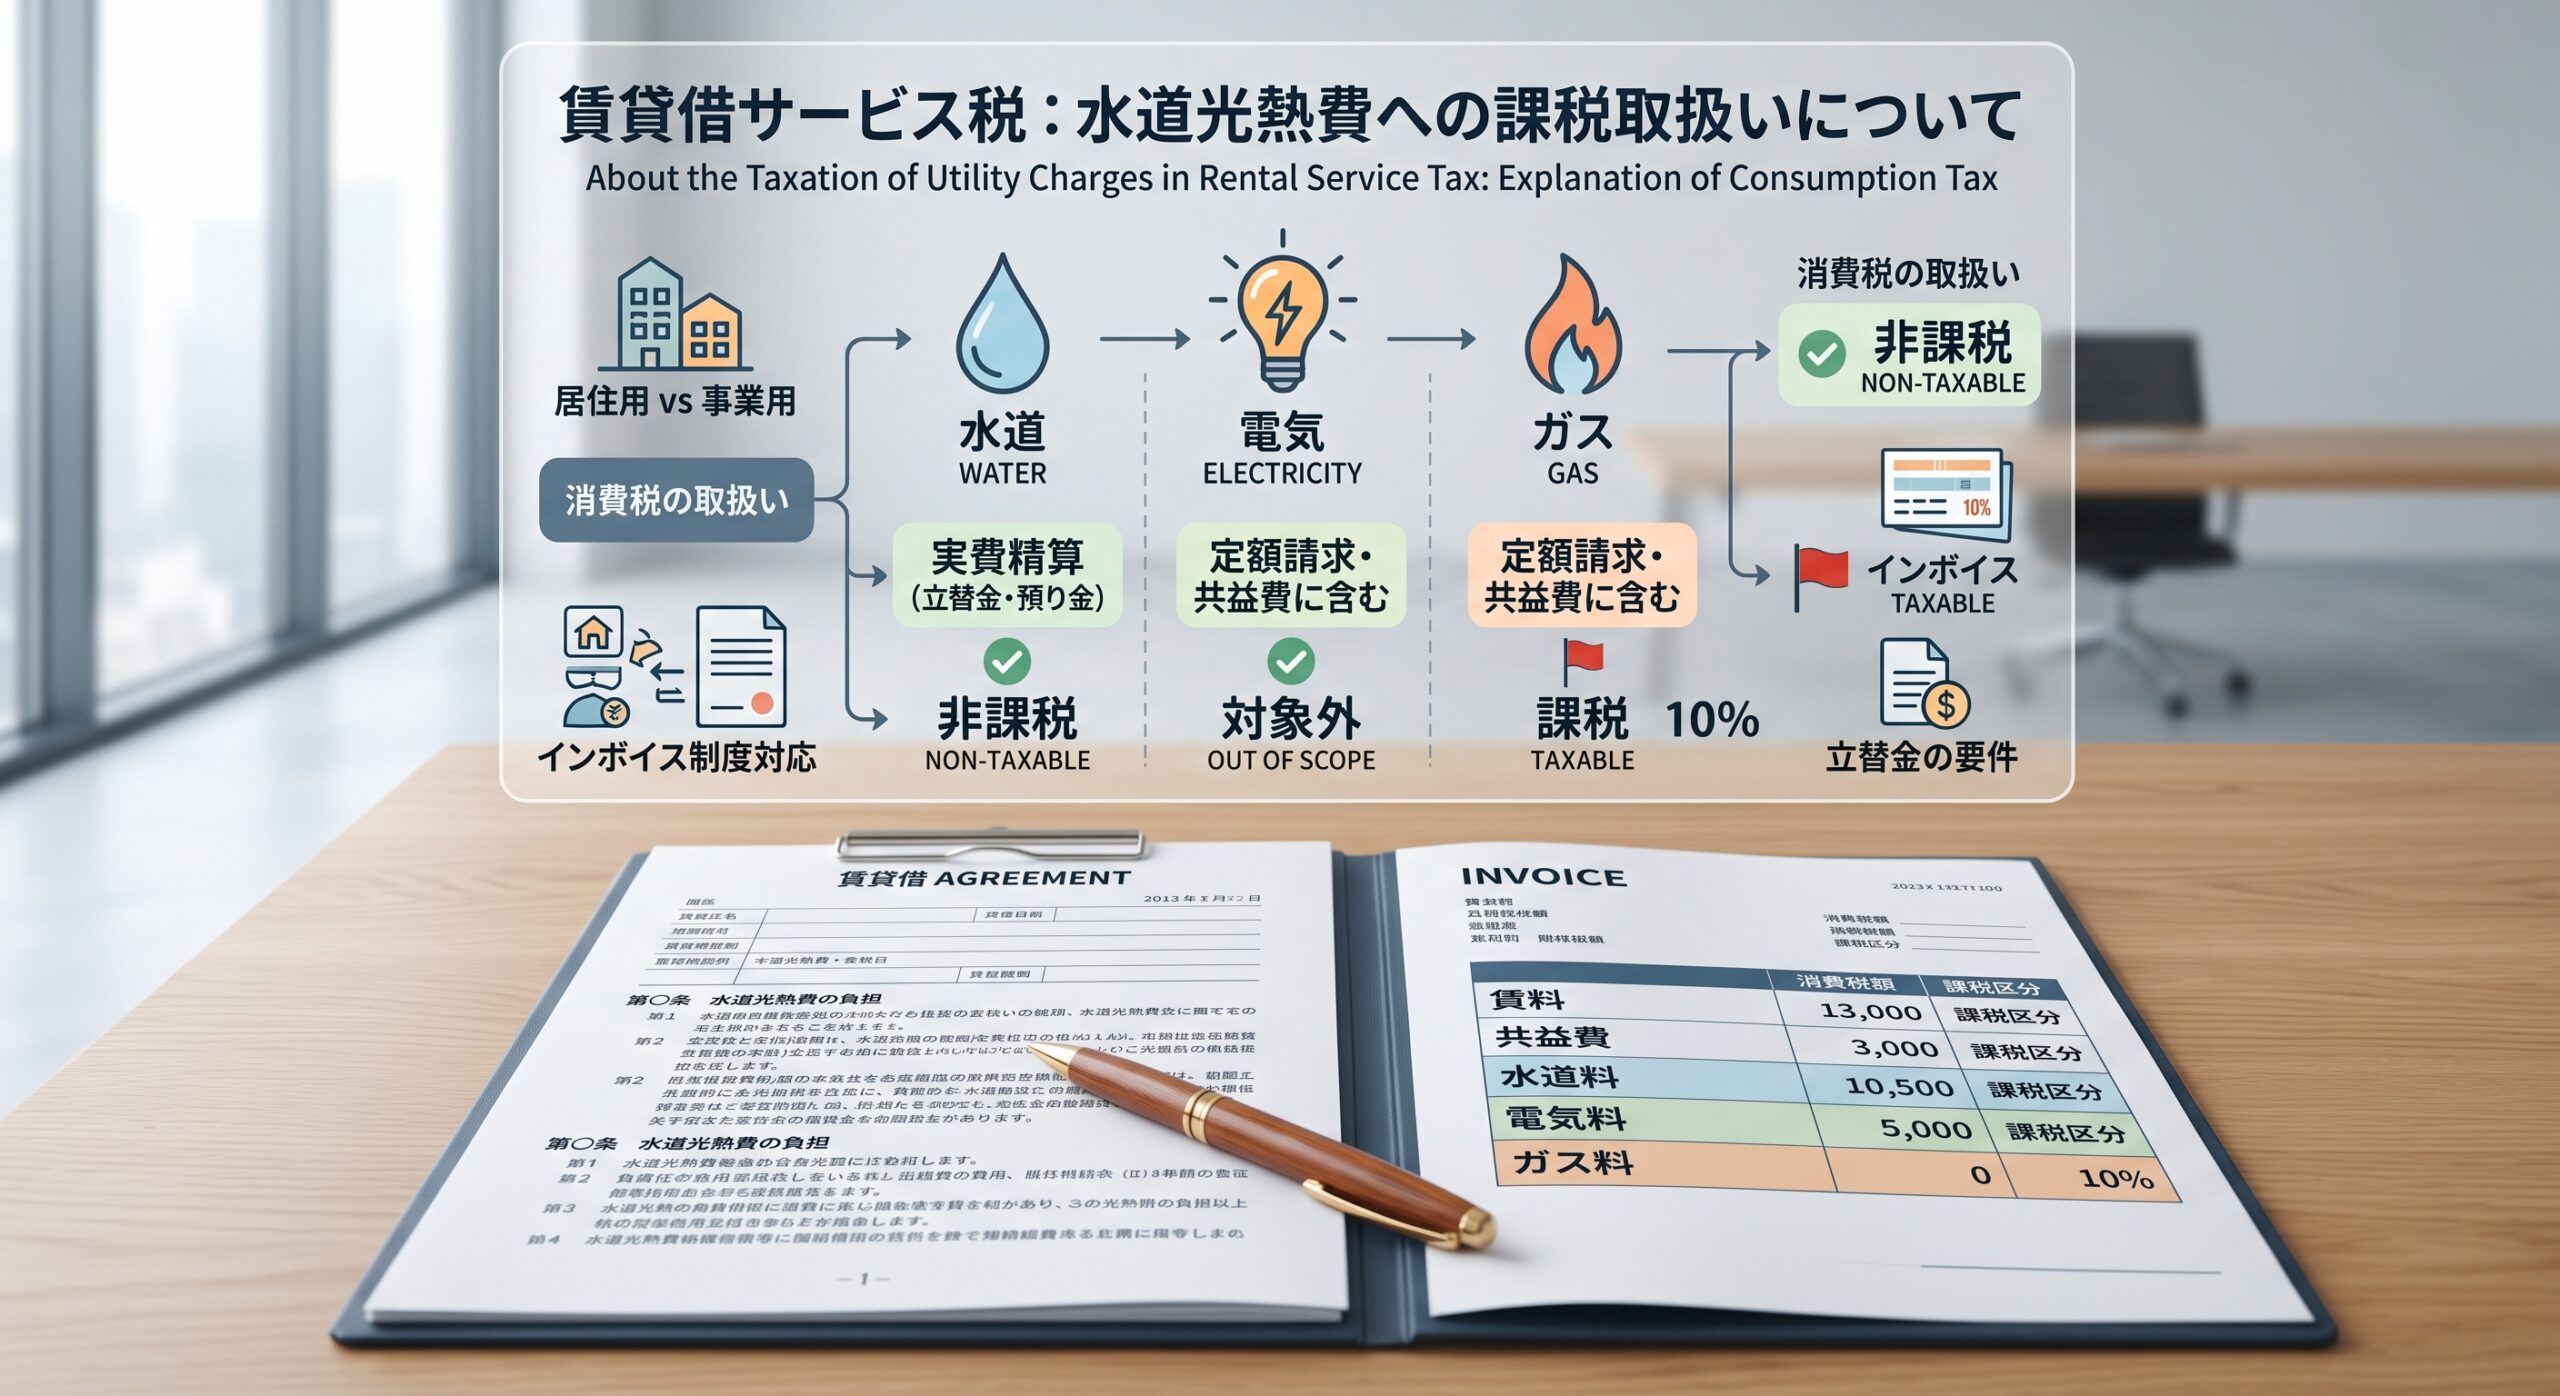
本ガイドラインのFAQにおいて、貸主がテナントに転嫁する水道光熱費についても、一定の要件のもとでサービス税(現行税率6%)の課税対象となることが、具体的な設例をもって明確化されました。
この解釈を巡っては業界団体からRMCDに対して見直しを求める陳情が行われており、現時点でも協議が続いている状況です。
賃貸借サービスへのサービス税課税については、2025年7月1日より導入されました。
税率は2025年7月1日から同年12月31日までが8%、2026年1月1日以降は6%とされています。
第2版では、登録義務が生じる課税売上の閾値が12か月間でRM1,000,000超に引き上げられており、初版のRM500,000から変更されている点にもご留意ください。
なお、年間売上RM1,500,000以下の中小零細企業(PMKS)である賃借人については、MyPMKシステムでの登録・申告を条件に、サービス税の支払が免除される制度が設けられています。
ガイドラインのFAQでは、電気・水道料金の請求形態に応じて、6つの設例が示されています。
整理すると次のとおりです。
まず、課税対象とならないのは次の2つのケースです。
一つは、賃貸借契約において電気・水道の契約名義をテナント名義で登録させ、テナントが公共事業者へ直接支払うケース。
もう一つは、契約名義は貸主のままであるものの、テナントが原本の請求書に基づき公共事業者へ直接支払いを行い、貸主が請求書の発行や再請求を一切行わないケースです。
後者について、ガイドラインは「テナントが貸主に代わって行う支払いにすぎず、貸主からテナントへの再請求または再供給の要素がない」ため非課税である旨を明記しています。
一方、課税対象となるのは、貸主が支払主体となって費用を回収するケースです。
具体的には、貸主名義の請求書に基づき貸主が先に公共事業者へ支払い、その後メーター検針等に基づいて各テナントに按分請求する形態が該当します。
この場合、追加料金を一切上乗せしない実費精算であっても課税対象とされます。
実費に加えて管理手数料(設例では5%)を上乗せする場合は、手数料部分だけでなく請求額全体が課税対象となります。
さらに、家賃に水道光熱費が含まれており請求書上で区分されていない場合も、家賃総額全体が課税対象となります。
また、一定の使用量までは家賃に含め、超過分のみ実費で追加請求する形態についても、超過分を含めた全額が課税対象とされています。
💡 課税・非課税の整理
要約すると、実費精算か否かではなく、貸主が請求・回収の主体となっているかどうかが課税・非課税を分ける基準となっています。
本取扱いについては、特にショッピングモール等でテナントとして営業する小売・飲食業を中心に、想定外の追加コスト発生への懸念が示されています。
マレーシア小売チェーン協会(MRCA)は2026年8月1日付声明において、電気・水道・冷水供給その他の公共料金・付随費用へのサービス税適用について、政府に延期および再検討を要請しました。
また、主要業界団体8団体が2026年6月にRMCDへ対話を求める共同陳情書を提出していますが、8月時点で正式な回答は得られていない模様です。
商業用の電気・水道の供給自体は本来サービス税の課税対象外であるにもかかわらず、契約・請求形態によって結果が左右される点について、専門家からもより明確な原則整理を求める声が上がっています。
商業施設・オフィスへ入居されている、または賃貸事業を営まれている日系企業様におかれましては、以下の点をご確認いただくことをお勧めいたします。
- 一点目は、賃貸借契約およびモール・ビル管理規約における水道光熱費の請求方式です。貸主・管理会社名義での回収か、テナント自身の直接契約かによって結論が分かれます。
- 二点目は、家賃に水道光熱費が含まれる契約や、一定使用量まで込みで超過分を別途請求する契約となっていないかの確認です。これらは全額が課税対象となります。
- 三点目は、管理会社等から発行される請求書・インボイスにおけるサービス税(6%)の記載有無と算定根拠の確認です。
- 四点目として、既存契約における請求形態や名義を変更する余地があるかどうかの検討も有用です。
- 五点目に、今後のRMCDからの追加ガイダンスや業界団体との協議の進捗を継続的に注視いただくことをお勧めします。
さて、前回のニュースレターでもご案内しましたが、9月のセミナー内容が決定致しました。
『マレーシア源泉徴収税実務セミナー』を9月24日(木)14時00分~15時00分にオンラインにて開催する予定です。
まだご登録がお済みでない方で、ご興味がある方は是非以下フォームよりお申込み下さい。
今回も最後までお読みいただき、ありがとうございました。