💰 マレーシアの金利を活かす|学費や生活費を「置いておくだけ」で増やす
📈 マレーシアの金利は日本の100倍以上
編集部
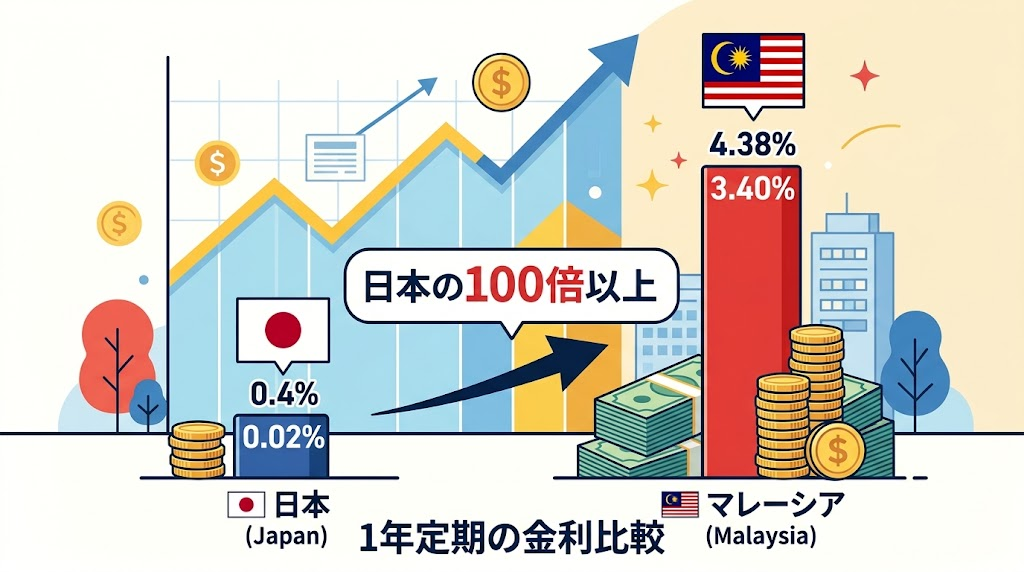
これは移住者があまり知らない、マレーシア生活の隠れたメリットです。
| 国 | 1年定期の金利 |
|---|---|
| 🇯🇵 日本 | 年0.02〜0.4%程度 |
| 🇲🇾 マレーシア | 年3.40〜4.38% |
2026年時点のマレーシア主要銀行のキャンペーン金利です。
| 銀行 | 最高金利 | 最低預入額 |
|---|---|---|
| Alliance Bank | 年4.38% | 支店訪問が必要 |
| Public Bank PLUS | 年3.40〜3.70% | RM5,000 |
| Maybank eIFD-i | 年3.40〜3.70% | RM1,000(オンライン) |
| CIMB eFD | 年3.50〜3.75% | RM1,000 |
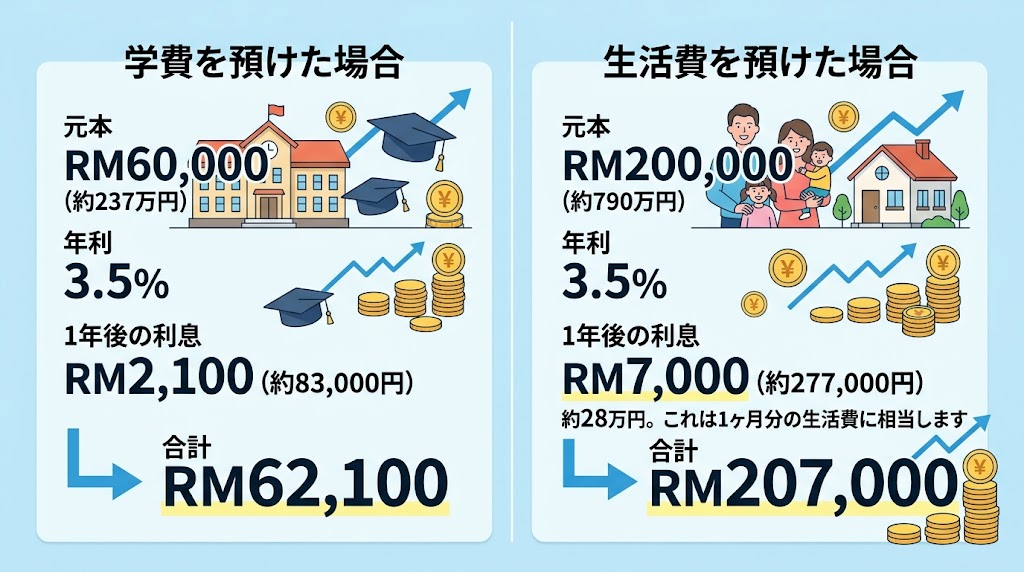
実例:インター校の年間学費RM60,000を預けた場合
年利3.5%の定期預金に1年間預けると…
| 項目 | 金額 |
|---|---|
| 元本 | RM60,000(約237万円) |
| 1年後の利息 | RM2,100(約83,000円) |
| 合計 | RM62,100 |
💡 何もしなくても8万円以上の利息がつきます。
家族の年間生活費を預けた場合
RM200,000(約790万円)を年利3.5%で1年
| 項目 | 金額 |
|---|---|
| 元本 | RM200,000 |
| 1年後の利息 | RM7,000(約277,000円) |
約28万円。これは1ヶ月分の生活費に相当します。
なぜ早めに入れるべきか
インターナショナルスクールの学費は、学期ごとまたは年払いが一般的です。
つまり「支払うまでの数ヶ月間、手元に大きな資金がある」状態になります。この期間を遊ばせておくのはもったいないという考え方です。
実践例:3学期制の学校の場合
📅 4月:年間学費RM60,000を用意
↓
💰 1学期分RM20,000を支払い
↓
🏦 残りRM40,000を定期預金へ(3ヶ月・年3.4%)
↓
📅 7月:満期+利息RM340を受け取り
↓
💰 2学期分を支払い
↓
🏦 残りを再度定期預金へ
年間で数万円の差が生まれます。
| 注意点 | 内容 |
|---|---|
| 中途解約 | 満期前に引き出すと利息がつかないことが多い |
| 支払い期日 | 学費の納入期限に間に合うよう期間設定を |
| 為替リスク | 円→リンギットのタイミングも影響する |
💡 必ず「支払い期日より前に満期が来る」期間を選んでください。
| 預入期間 | 向いているケース |
|---|---|
| 1ヶ月 | 使う予定が近い・お試し |
| 3ヶ月 | 学期ごとの学費 |
| 6ヶ月 | 半年分の生活費 |
| 12ヶ月 | 当面使わない資金 |
💡 短期でも金利がつくのがマレーシアの魅力です。日本では1ヶ月定期にほとんど意味がありませんが、マレーシアなら3ヶ月でも3.4%前後がつきます。
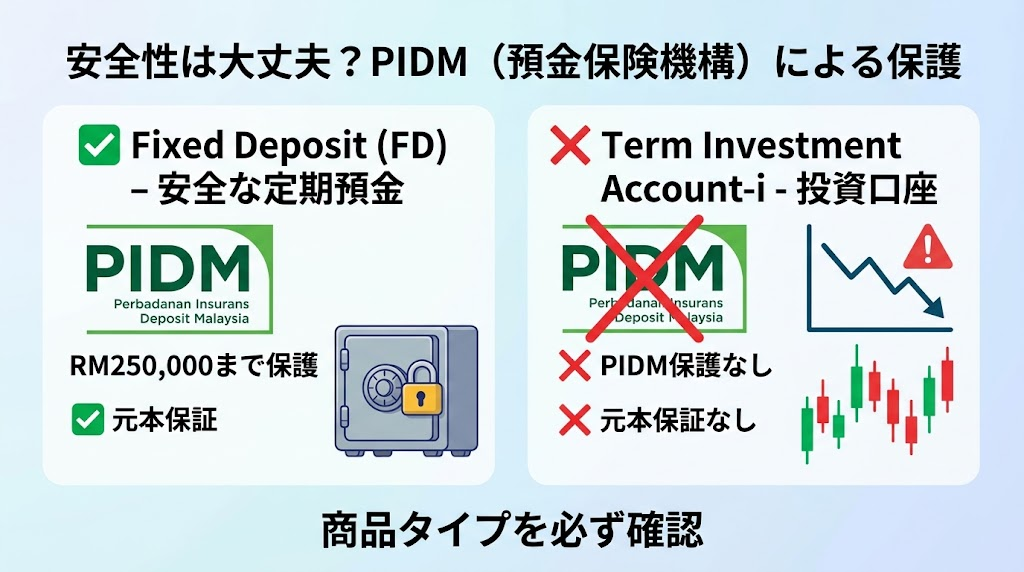
PIDM(預金保険機構)による保護
マレーシアには日本のペイオフに相当する制度があります。
| 項目 | 内容 |
|---|---|
| 保護機関 | PIDM(Perbadanan Insurans Deposit Malaysia) |
| 保護上限 | 1銀行・1預金者あたりRM250,000 |
| 対象 | 通常の定期預金・普通預金 |
一部の商品は「投資口座(Investment Account)」であり、PIDMの保護対象外です。元本保証もありません。
| 商品タイプ | PIDM保護 | 元本保証 |
|---|---|---|
| Fixed Deposit(FD) | ✅ あり | ✅ あり |
| Term Investment Account-i | ❌ なし | ❌ なし |
高い金利に惹かれる前に、必ず商品タイプを確認してください。
⚠️ 「見せかけの高金利」に注意
一部の比較サイトでは年6.00%といった数字が掲載されていることがあります。
しかし実際は、別の低金利口座との抱き合わせが条件になっているケースがあります。この場合、実質的な利回りは6%を大きく下回ります。
💡 対策: 表面の数字ではなく、細かい条件を必ず確認してください。
MaybankやCIMBでは、オンラインで定期預金を設定できるようになっています。
| 銀行 | オンライン対応 | 最低額 |
|---|---|---|
| Maybank | ✅ Maybank2u | RM1,000(オンライン)/RM10,000(支店) |
| CIMB | ✅ CIMB Clicks | RM1,000 |
💡 オンラインの方が最低預入額が低いケースがあります。
⚠️ ただし実務上の落とし穴
設定変更は店舗でしかできない場合があります。
実際に「オンラインで開設できたが、期間や金額の変更はオンラインでできず、平日に店舗へ行く必要があった」という体験談もあります。
マレーシアの銀行は土日祝日は営業していないため、働いている方は注意が必要です。
💡 対策: 最初に設定する際、自動更新の有無を必ず確認してください。
マレーシア側
個人の銀行預金利息は、基本的に非課税です。
日本側
日本の非居住者であれば、マレーシアの利息に日本の税金はかかりません。ただし日本の居住者と判定される場合は課税対象になります。
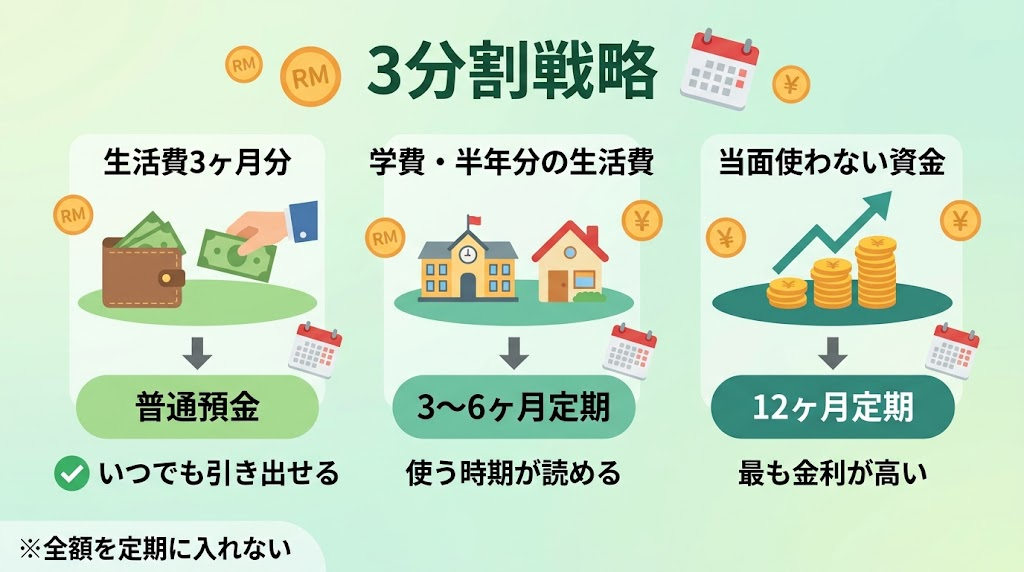
3分割戦略
| 資金 | 置き場所 | 理由 |
|---|---|---|
| 💳 生活費3ヶ月分 | 普通預金 | いつでも引き出せる |
| 🏦 学費・半年分の生活費 | 3〜6ヶ月定期 | 使う時期が読める |
| 📈 当面使わない資金 | 12ヶ月定期 | 最も金利が高い |
💡 全額を定期に入れないでください。 急な出費に対応できなくなります。
Q. 日本円をリンギットに替えて預けるべきですか?
A. 為替リスクを理解した上で判断してください。
年3.5%の金利がついても、リンギットが円に対して5%下落すれば差し引きマイナスです。
💡 マレーシアで使う予定の資金(学費・生活費)なら、為替リスクは実質的に問題になりません。使う通貨で持っておくのが合理的です。
Q. MM2Hの定期預金と同じですか?
A. 別物です。
MM2Hはビザ条件として指定された金額を預ける必要があり、自由に引き出せません。この記事で紹介しているのは、通常の運用としての定期預金です。
Q. 学費の支払い直前に引き出せますか?
A. 満期日を過ぎていれば可能です。
Q. 外貨のまま預けられますか?
A. 外貨預金口座で可能です。
ただし外貨預金の金利はリンギット建てより低いのが一般的です。Public BankやHong Leong Bankが対応しています。
マレーシア生活では「お金を置いておくだけ」で意味のある利息がつきます。
- 日本の金利の100倍以上(年3.4〜4.38%)
- 学費RM60,000を1年預ければ約8万円の利息
- 3ヶ月の短期でも金利がつく
- PIDMで1行RM250,000まで保護される
⚠️ ただし以下は必ず確認してください。
- PIDM保護対象の「Fixed Deposit」か
- 中途解約時の条件
- 支払い期日より前に満期が来る設定か
日本の感覚では「預金に金利なんてつかない」ですが、マレーシアでは違います。 大きな資金を動かす移住者こそ、この差を活かしてください。
ビザ・言語・生活・教育まで、移住に必要な情報を1冊にまとめました✨