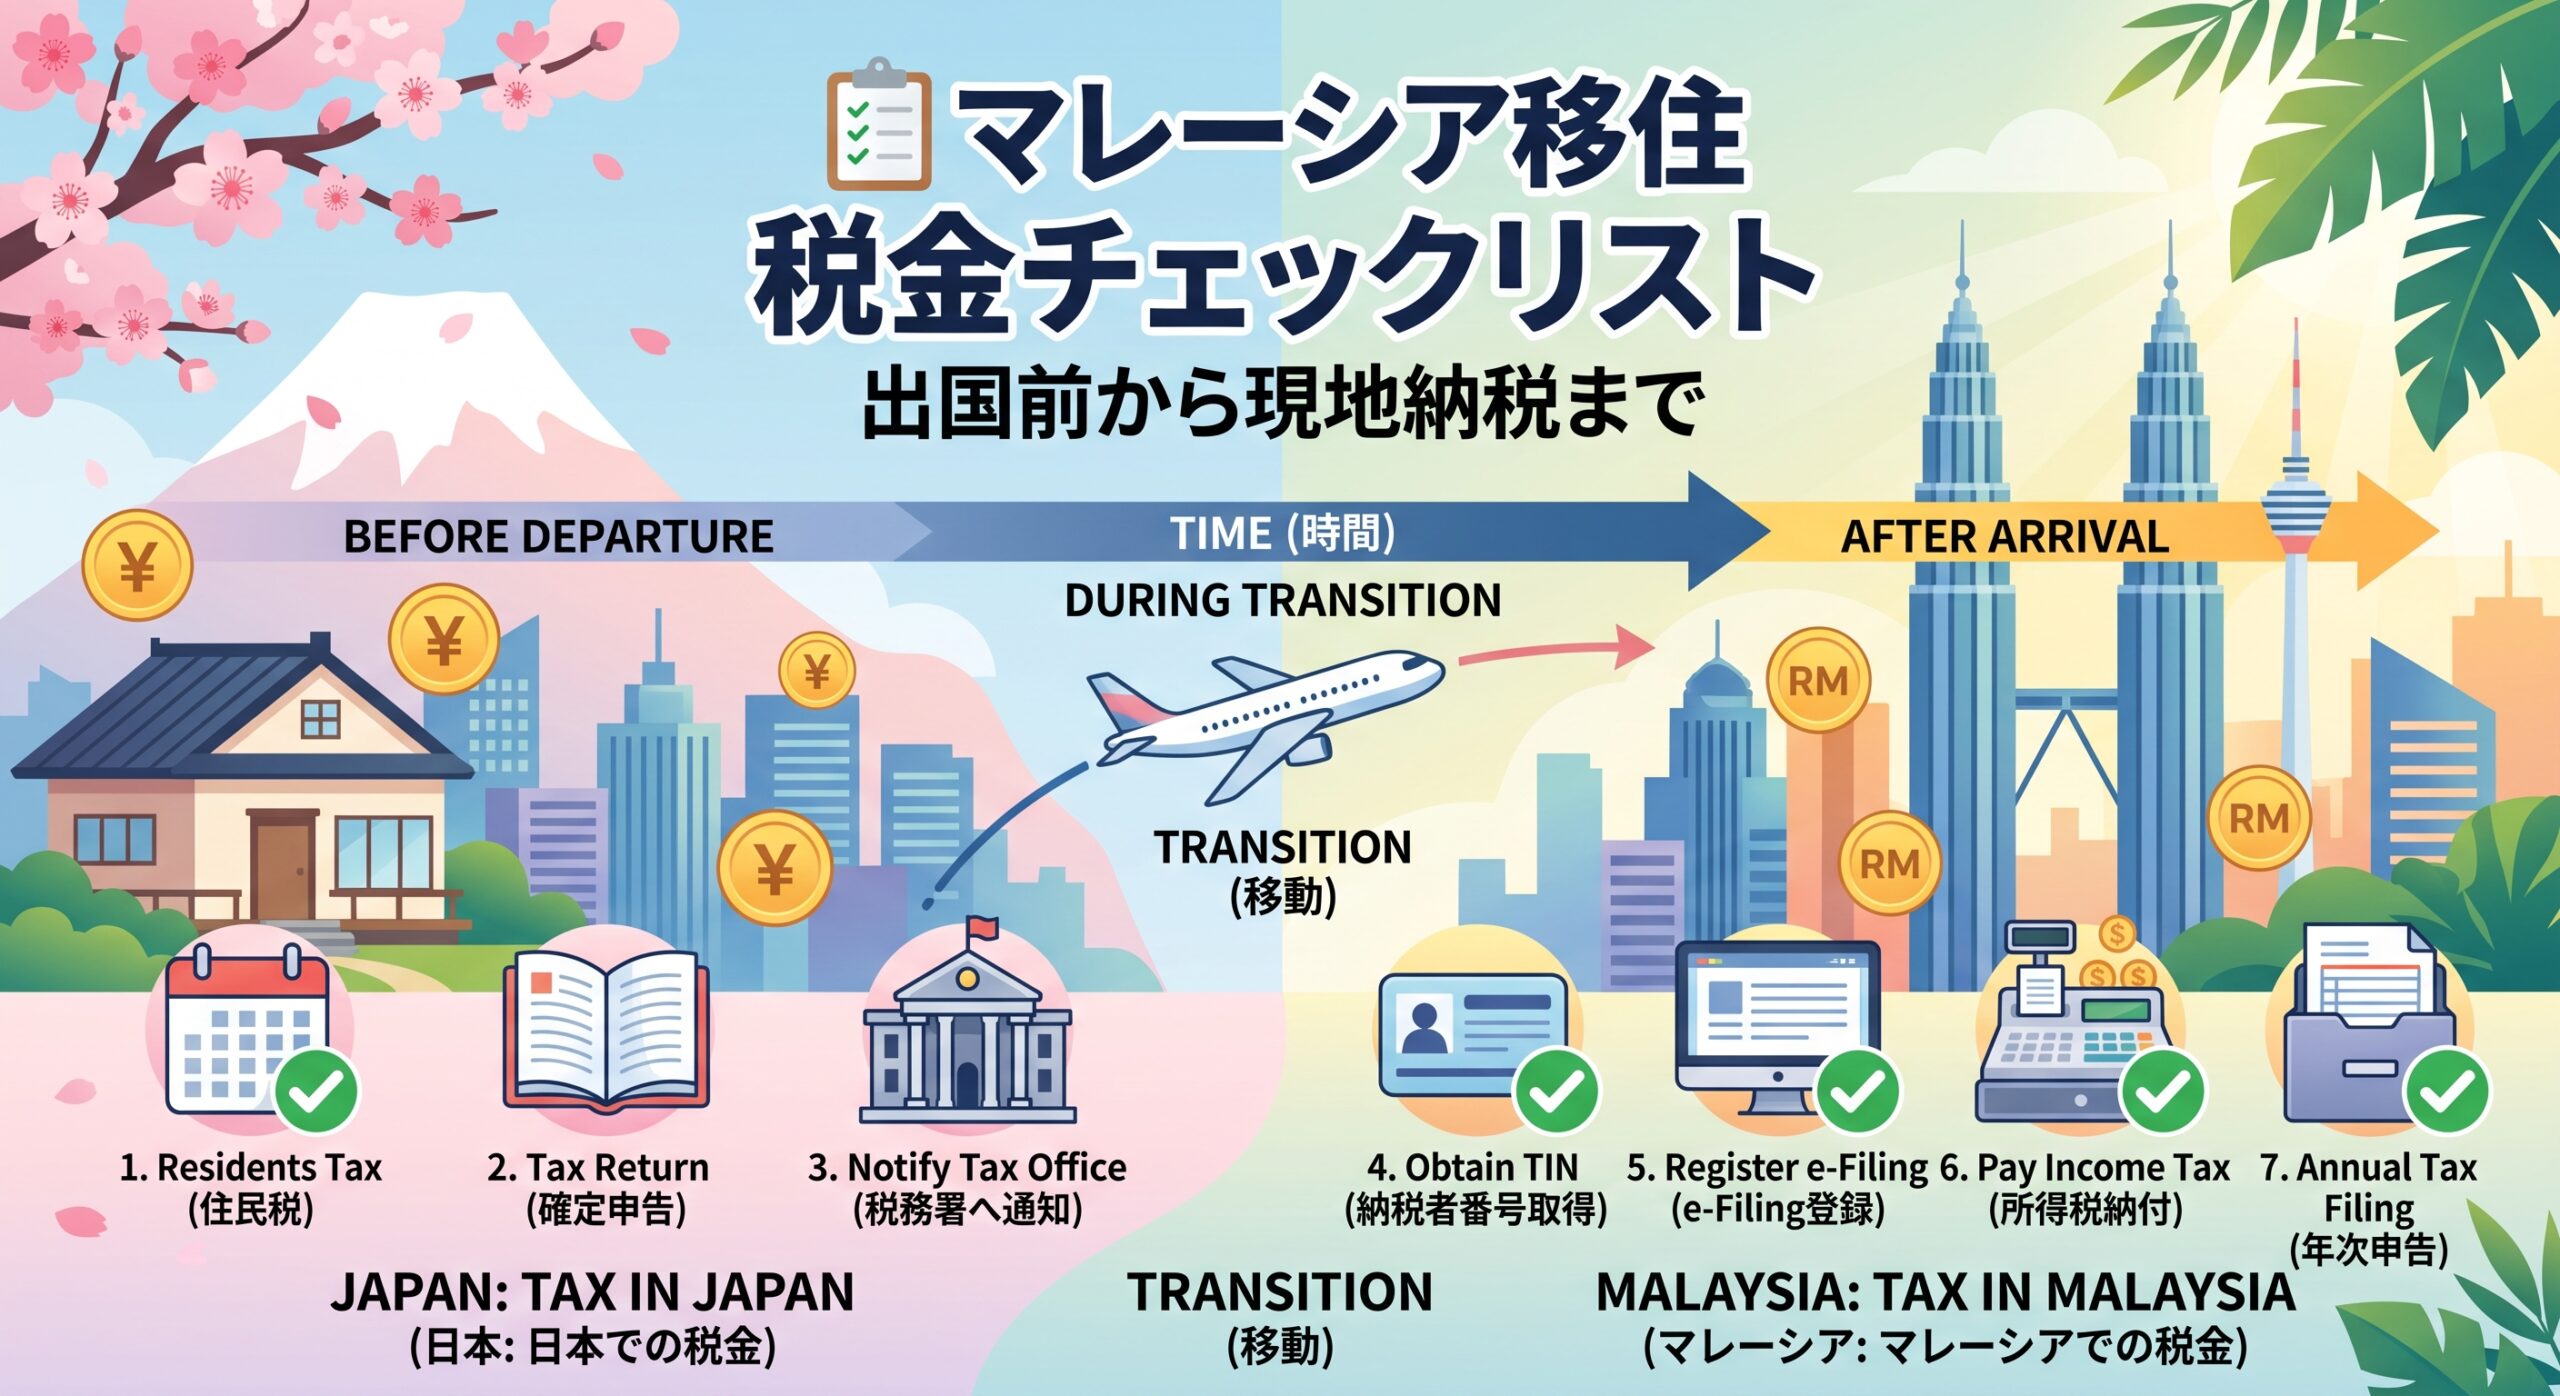
📋 マレーシア移住の税金チェックリスト|出国前から現地納税まで時系列で整理
出国手続きから現地での居住者判定、国外源泉所得の免税まで完全解説
海外移住・税務編集部
マレーシア移住の税務は、日本側の出国手続きとマレーシア側の納税義務の2軸で考える必要があります。日本では出国前に住民票の転出届・年金・健康保険の手続きを行い、必要に応じて準確定申告を実施します。マレーシアの税務上の居住者判定は「1年間に182日以上の滞在」が基準で、居住者なら累進税率0〜30%、非居住者なら一律30%が適用されます。
なお「183日海外にいれば日本の非居住者になる」という説明は誤りで、日本の居住者判定は日数ではなく生活の本拠がどこにあるかで判断されます。マレーシアの国外源泉所得の免税措置は2036年まで延長されており、海外からの所得については当面課税されません。
⚠️ まず知っておくべき3つの誤解
移住前に多くの人が誤解しているポイントです。
❌ 誤解①「183日海外にいれば日本の非居住者になる」
これは正しくありません。
日本の居住者判定においては、国内法・租税条約のどちらにも183日という日数のみを基準とした判定は存在しません。日本は生活の本拠がどこにあるかという実態で判断します。
つまり、日数だけ満たしても以下の要素があれば居住者と判定されるリスクがあります。
- 日本に家族が残っている
- 日本に持ち家がある
- 日本の会社の役員である
- 日本に資産の大部分がある
❌ 誤解②「マレーシアは183日ルール」
マレーシアは182日以上です。
年間182日以上マレーシアに滞在する場合、税務上の居住者となります。日本の話とマレーシアの話が混ざって「183日」と説明されることが多いので注意してください。
❌ 誤解③「海外に住めば日本の税金は一切かからない」
日本に所得の源泉があれば課税されます。
- 日本国内の不動産の家賃収入
- 日本の会社からの役員報酬
- 日本の証券口座での取引
これらは非居住者になっても日本で課税されます。
📆 出国3〜6ヶ月前
✅ やることリスト
□ 税理士に相談すべきか判断する
以下に当てはまる場合は、専門家への相談を強く推奨します。
| 状況 | 相談の必要性 |
|---|---|
| 日本に不動産を所有している | ★★★ |
| 日本の会社の役員を継続する | ★★★ |
| 株式・投資信託を保有している | ★★★ |
| 事業所得がある | ★★★ |
| 給与所得のみ・資産少なめ | ★☆☆ |
□ 日本の証券口座をどうするか決める
日本の証券会社の口座は日本居住者向けの口座であるため、日本の証券会社で得られた所得は日本での所得となり、日本のルールが適用されます。
非居住者になると口座が維持できない証券会社もあります。事前に各社に確認してください。
□ 出国税(国外転出時課税)の対象か確認する
対象条件
- 有価証券等の合計額が1億円以上
- 出国前10年以内に日本国内に5年超住んでいた
対象になると、含み益に対して所得税が課税されます。金額が大きいため、該当する可能性がある方は必ず税理士に相談してください。
📆 出国1〜2ヶ月前
✅ やることリスト
□ 納税管理人を選任するか決める
日本に不動産収入などがある場合、非居住者になっても確定申告が必要です。その際、納税管理人(日本にいる代理人)を選任しておくと手続きがスムーズになります。
| 選任する場合 | 選任しない場合 |
|---|---|
| 通常の期限(翌年3月15日)に申告 | 出国前に準確定申告が必要 |
| 家族・税理士が代理で手続き | 自分で海外から対応 |
□ 準確定申告の要否を確認する
納税管理人を選任しない場合、出国日までにその年の1月1日から出国日までの所得について確定申告をする必要があります。これを準確定申告といいます。
□ 会社の年末調整について確認する
年の途中で退職・出国する場合、会社で年末調整が行われないことがあります。その場合は自分で確定申告が必要です。
📆 出国14日前〜当日
ここが実務上もっとも重要なパートです。
✅ やることリスト
□ 海外転出届を提出する
1年以上の海外滞在が見込まれる場合、市区町村に海外転出届を提出します。
提出可能期間は多くの自治体で出国日の14日前から当日までです。
必要なもの
- 本人確認書類
- マイナンバーカード
□ 住民税の扱いを確認する
住民税はその年の1月1日時点の住所地で課税されます。
| 出国時期 | 住民税 |
|---|---|
| 1月2日以降に出国 | その年度分は課税される |
| 翌年度以降 | 課税されない |
つまり出国した年の住民税は支払う必要があります。納税管理人を通じて支払うか、出国前に一括納付します。
□ 国民健康保険の資格喪失手続き
海外転出届を出すと国民健康保険の資格を失います。保険証を返却してください。
□ 国民年金の手続き
海外転出により納付義務はなくなりますが、任意加入を選ぶこともできます。
| 選択 | メリット | デメリット |
|---|---|---|
| 任意加入する | 将来の受給額が減らない | 保険料負担が続く |
| 任意加入しない | 保険料負担なし | 受給額が減る・未納期間になる |
判断に迷う場合は年金事務所で試算してもらうことをおすすめします。
🇲🇾 マレーシア到着後
✅ やることリスト
□ 自分が居住者か非居住者かを把握する
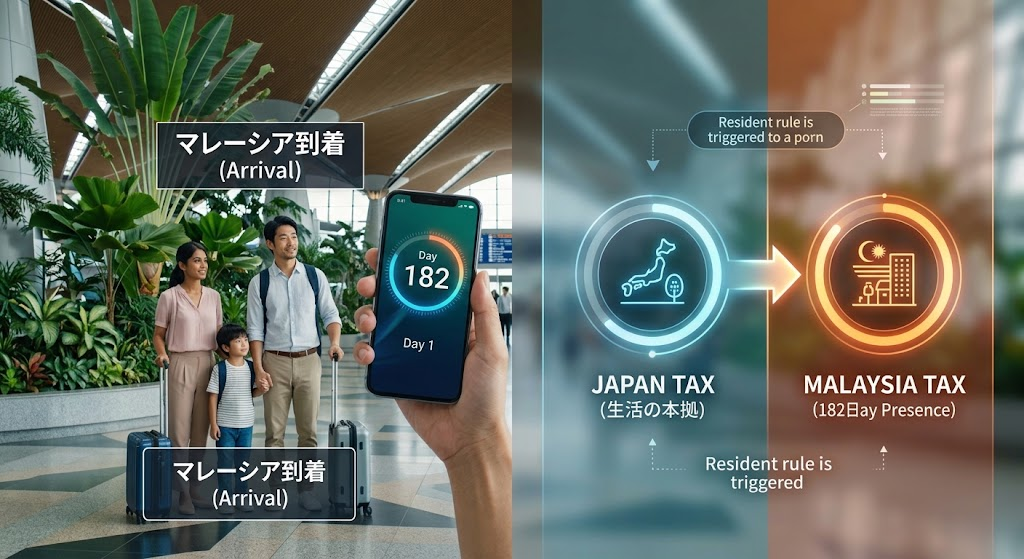
マレーシアの税務上の居住者判定基準は年間182日以上の滞在です。
| 区分 | 税率 |
|---|---|
| 居住者(182日以上) | 累進税率 0〜30% |
| 非居住者(182日未満) | 一律 30% |
初年度は非居住者扱いとなる可能性が高いため、税引後の実質収入を見積もる際には注意が必要です。
□ 税務番号(Tax File Number)を取得する
マレーシアで就労する場合、内国歳入庁(LHDN)で税務番号を取得します。多くの場合は勤務先が手続きをサポートしてくれます。
□ 確定申告の要否を確認する
年間182日以上マレーシアに滞在する居住者で、年間総所得がRM34,000を超える場合は確定申告が必要です。
申告期限
給与所得者:翌年4月30日
事業所得者:翌年6月30日
⚠️ 遅延ペナルティとして、未納税額に対して10〜35%の追徴課税が発生します。
居住者の税率(累進課税)
| 課税所得 | 税率 |
|---|---|
| RM 0〜5,000 | 0% |
| RM 5,001〜20,000 | 1% |
| RM 20,001〜35,000 | 3% |
| RM 35,001〜50,000 | 6% |
| RM 50,001〜70,000 | 11% |
| RM 70,001〜100,000 | 19% |
| RM 100,001〜400,000 | 25% |
| RM 400,001〜600,000 | 26% |
| RM 600,001〜2,000,000 | 28% |
| RM 2,000,001以上 | 30% |
日本の最高税率(所得税45%+住民税10%)と比べると、マレーシアの最高税率30%はかなり低い水準です。
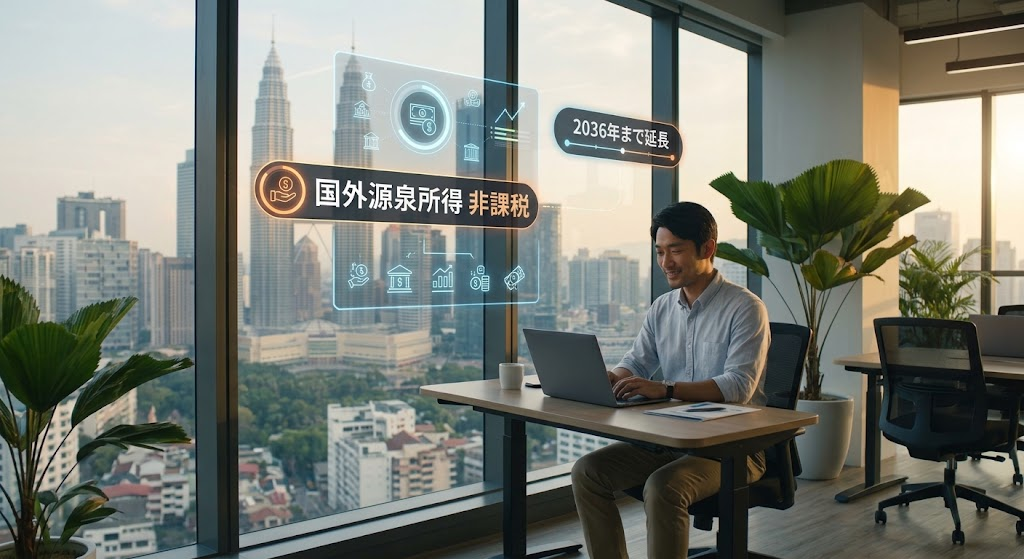
ここがマレーシア移住の税務上、最大のメリットです。
個人の国外源泉所得は非課税
2025年度の税制改正により、国外源泉所得の免税措置が2036年まで延長されました。マレーシア居住者が海外から得た所得に対して非課税となる制度です。
つまり
日本の不動産収入 → マレーシアでは非課税(日本では課税)
海外株式の配当 → マレーシアでは非課税
海外での事業所得 → マレーシアでは非課税
① 日本側の課税は別問題 マレーシアで非課税でも、日本に源泉がある所得は日本で課税されます。
② 2025年から配当課税が導入 2025年から、年間RM100,000(約400万円)を超える配当所得に対して2%の課税が導入されました。ただし国外配当は引き続き非課税です。
③ 制度は変わる可能性がある 免税措置は延長されてきましたが、恒久的な制度ではありません。定期的に最新情報を確認してください。
日本とマレーシアの両方で課税されないための仕組みです。
① 日本・マレーシア租税条約
日本とマレーシアの間には租税条約が結ばれています。同じ所得に対して両国で課税されることを防ぐ仕組みです。
② 外国税額控除
日本の居住者のまま海外で所得を得て課税された場合、日本の確定申告で外国税額控除を適用できます。
適用条件
- 日本の居住者であること
- 外国で実際に納税していること
- 確定申告で申請すること
③ 非居住者になる
そもそも日本の非居住者になれば、日本国内源泉所得以外は課税されません。ただし前述の通り、日数だけでは非居住者にならない点に注意が必要です。
出国3〜6ヶ月前
- 税理士への相談要否を判断
- 日本の証券口座の扱いを決定
- 出国税(国外転出時課税)の対象か確認
- 日本の不動産の管理方法を検討
出国1〜2ヶ月前
- 納税管理人の選任を検討
- 準確定申告の要否を確認
- 会社の年末調整について確認
- 各種控除証明書を保管
出国14日前〜当日
- 海外転出届を提出
- 住民税の納付方法を確定
- 国民健康保険の資格喪失手続き
- 国民年金の任意加入を判断
- マイナンバーカードの継続利用申請
マレーシア到着後
- 居住者・非居住者の区分を把握
- 税務番号(Tax File Number)を取得
- 確定申告の要否と期限を確認
- 現地の税理士を探しておく(必要な場合)
Q1. 住民票を抜けば日本の税金はかからなくなりますか?
A. 全部はかかりません。 住民税は課税されなくなりますが、日本に源泉がある所得(不動産収入・役員報酬など)には引き続き所得税が課税されます。
Q2. 移住初年度の税金はどうなりますか?
A. マレーシアでは非居住者扱いになる可能性が高いです。
年の途中で移住すると182日に満たないため、その年は一律30%の税率が適用されます。翌年から居住者となり累進税率が適用されます。
手取り額を計算するときは、この初年度の負担を必ず織り込んでください。
Q3. 日本の不動産収入がある場合はどうすればいいですか?
A. 日本で確定申告が必要です。
非居住者になっても日本の不動産所得には課税されます。納税管理人を選任しておくと、通常の期限(翌年3月15日)に申告できるため実務が楽になります。
Q4. 海外所得は本当に非課税ですか?
A. マレーシア側では非課税です(2036年まで)。
ただし日本側で課税される可能性があります。日本の非居住者と認められるかどうかが重要なポイントです。
Q5. 出国税(国外転出時課税)とは何ですか?
A. 有価証券等が1億円以上ある人に課される税金です。
出国時点の含み益に対して課税されます。対象になる可能性がある方は、必ず出国前に税理士へ相談してください。納税猶予の制度もあります。
Q6. マレーシアの確定申告は自分でできますか?
A. 給与所得のみなら可能です。
LHDNのオンラインシステム(e-Filing)から申告できます。ただし事業所得や複数の所得源がある場合は、現地の税理士に依頼することをおすすめします。
Q7. 日本とマレーシアの両方で税金を払うことになりますか?
A. 租税条約と外国税額控除で回避できます。
ただし手続きが必要です。自動的に調整されるわけではないので、確定申告時に適切に申請してください。
Q8. マレーシアの税率は日本より安いですか?
A. 一般的に安いです。
マレーシアの最高税率が30%なのに対し、日本は所得税45%+住民税10%で最大55%です。特に高所得者ほど差が大きくなります。
Q9. MM2Hビザ保有者の税金はどうなりますか?
A. 就労できないため、給与所得は発生しません。
年金や海外からの所得で生活する形になります。国外源泉所得は非課税のため、税務上のメリットは大きいと言えます。
Q10. いつ税理士に相談すべきですか?
A. 出国の3〜6ヶ月前がベストです。
準確定申告や納税管理人の選任など、出国前にしかできない手続きがあります。ギリギリになると選択肢が限られてしまいます。
マレーシア移住の税務で押さえるべきポイントは3つです。
- ① 日本とマレーシアの判定基準は別物 日本は「生活の本拠」、マレーシアは「182日以上の滞在」。混同しないでください。
- ② 移住初年度は税率が高くなる マレーシアで非居住者扱いとなり一律30%が適用される可能性があります。
- ③ 出国前にしかできない手続きがある 準確定申告・納税管理人の選任・出国税の対応は、出国後には対応できません。
税務は個別事情によって結論が大きく変わる分野です。資産規模が大きい方、日本に不動産や事業をお持ちの方は、必ず専門家に相談してから移住を進めてください。
この記事の情報は2026年9月時点のものです。税制は毎年改正されます。実際の手続きにあたっては、必ず国税庁・マレーシア内国歳入庁(LHDN)の公式情報および税理士にご確認ください📝