税務情報
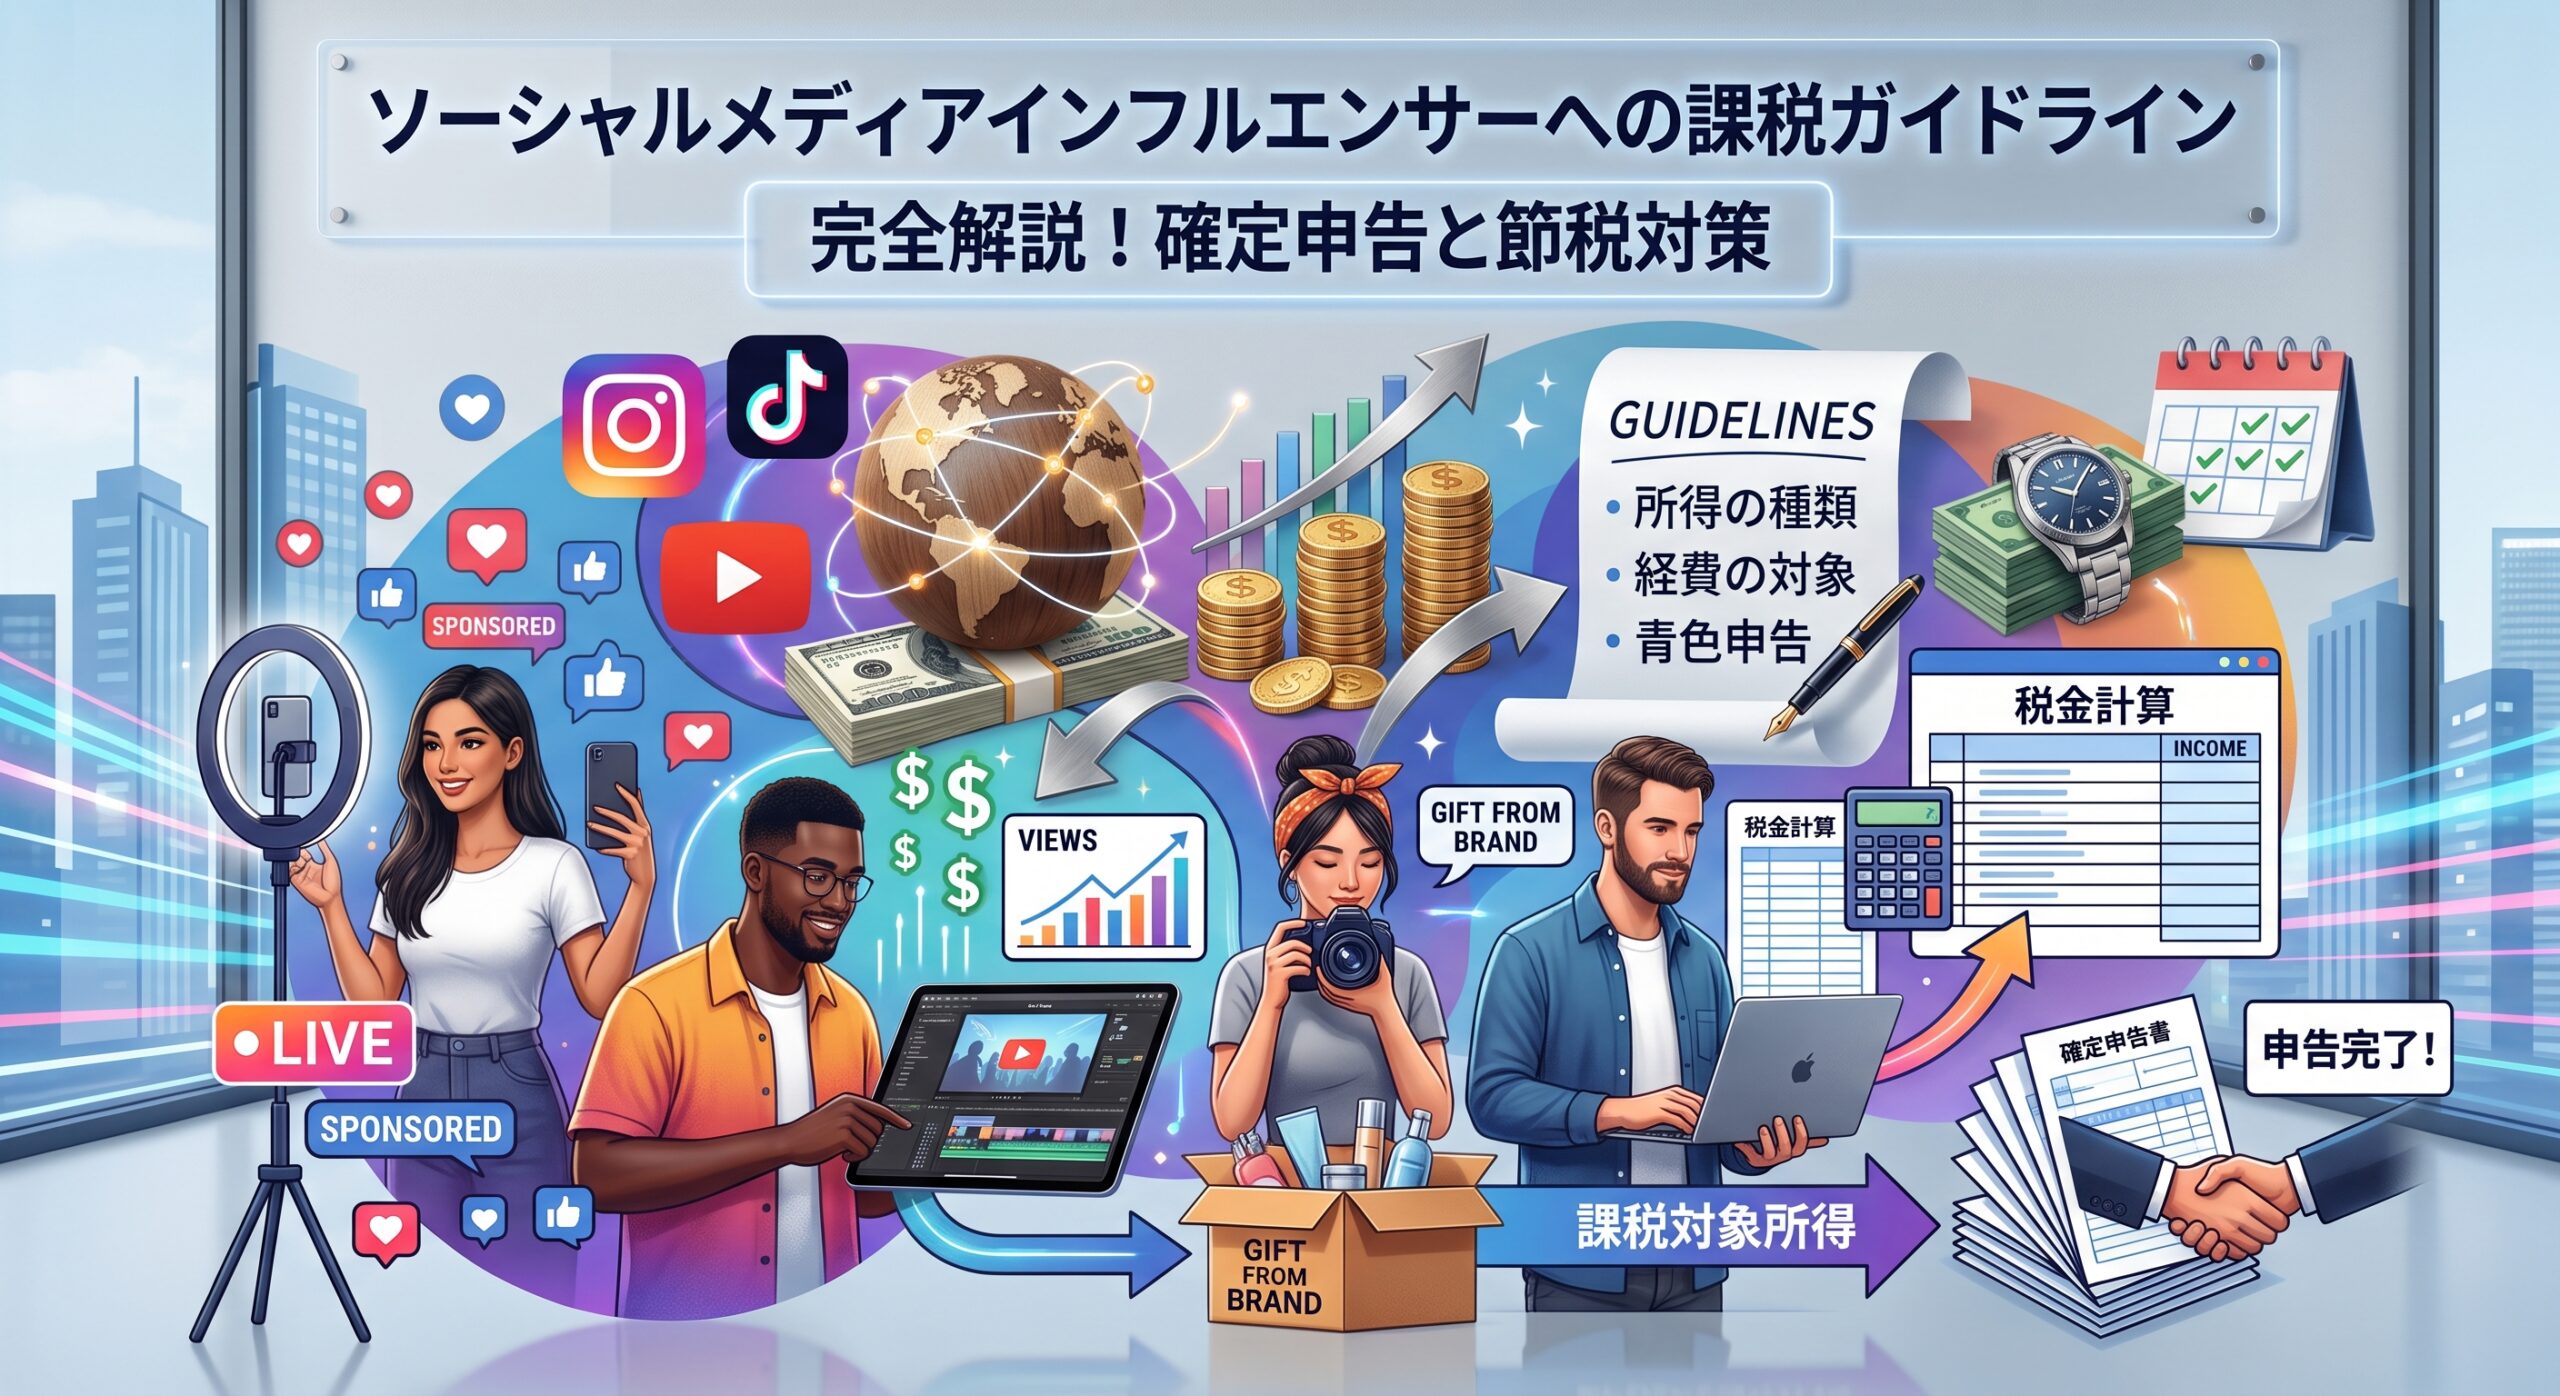
ソーシャルメディアインフルエンサーへの課税ガイドライン発行
RB Newsletter
B
Berlitz
マレーシア
インフルエンサー
税務ガイドライン
駐在員
デジタル経済
こんにちは。
ラッセルベッドフォードの澤柳です。
2026年1月14日、マレーシア国税庁(LHDN/IRBM)は「ソーシャルメディアインフルエンサーの所得に関する税務取扱いガイドライン」を正式に発行しました。
インフルエンサーの活動による収入はこれまでも課税対象でしたが、IRBMが初めて専用のガイドラインを発行したことで、「どのような収入が課税対象か」「どこまでが事業所得か」について公式の解釈が明確になりました。
マレーシアに在住する日本人駐在員の方や、そのご家族にとっても無関係とは言い切れない内容です。
本ニュースレターでは、ガイドラインの概要とともに、駐在員・帯同家族が特に注意すべきポイントを解説します。
1
「インフルエンサー」の定義は想像より広い
IRBMのガイドラインでは、インフルエンサーを「フォロワー数に関わらず、SNSやデジタルメディア上で他者の行動・意見・購買行動に影響を与えられる個人」と広く定義しています。
つまり、プロのインフルエンサーや有名人だけが対象ではありません。以下のような活動をしている方も対象となりえます。
つまり、プロのインフルエンサーや有名人だけが対象ではありません。以下のような活動をしている方も対象となりえます。
- Instagramで日常生活や料理を投稿し、企業から商品提供を受けている
- YouTubeやTikTokで動画を公開し、広告収益を得ている
- ブログやSNSで商品をレビューし、報酬やギフトを受け取っている
- 個人アカウントで知人企業の宣伝を行い、紹介料をもらっている
フォロワー数が少なくても、収益が発生した時点でこのガイドラインの対象となります。
2
課税対象となる収入の範囲
ガイドラインが明示している課税対象収入には以下が含まれます。
- SNSプラットフォーム(YouTube、TikTok等)からの広告収益・再生数報酬
- 企業からのスポンサー料・PR投稿費用・アンバサダー契約料
- ライブ配信中の投げ銭・ギフト
- オンラインショップ・デジタルコンテンツ(電子書籍、オンライン講座等)の販売収益
- SNSアカウント自体の売却益
- イベント・セミナー等への出演料
- キャラクター・画像等のライセンス使用料(ロイヤルティ)
!
特に注意が必要なのは「現物報酬」です。
現金での支払いに限らず、無料提供された商品、割引クーポン、旅行招待、サービス等、金銭的価値のあるものはすべて課税対象となります。
「お金をもらったわけではない」では通らない点を認識しておく必要があります。
現金での支払いに限らず、無料提供された商品、割引クーポン、旅行招待、サービス等、金銭的価値のあるものはすべて課税対象となります。
「お金をもらったわけではない」では通らない点を認識しておく必要があります。
3
税務上の取扱い
インフルエンサー活動による収入は、原則として事業所得(ITA Section 4(a))として取り扱われます。
事業所得となる場合、通常の雇用所得の申告書とは異なる申告書(Form B)の提出や、所得獲得のために使用した経費の領収書を保管しておくなど、多くの税務コンプライアンスが発生します。
また、マレーシアの雇用パス(Employment Pass)や扶養パス(Dependent Pass)は、原則として当該ビザで認められた活動以外の就労・事業活動を禁じています。
事業所得となる場合、通常の雇用所得の申告書とは異なる申告書(Form B)の提出や、所得獲得のために使用した経費の領収書を保管しておくなど、多くの税務コンプライアンスが発生します。
また、マレーシアの雇用パス(Employment Pass)や扶養パス(Dependent Pass)は、原則として当該ビザで認められた活動以外の就労・事業活動を禁じています。
SNSで収益を得る活動が「就労」に該当するかどうかは移民法上の問題ですが、税法上は収益が発生した時点で申告義務が生じます。
移民局の目に触れにくい活動であっても、IRBMは国税局として別途調査する権限を持っており、特にデジタル経済に関する情報収集を強化しています。
移民局の目に触れにくい活動であっても、IRBMは国税局として別途調査する権限を持っており、特にデジタル経済に関する情報収集を強化しています。
今回のガイドライン発行は、IRBMがデジタル経済における課税を本格的に強化しているシグナルです。
インフルエンサー活動は、フォロワー数や活動規模に関わらず、収益が継続的に発生していれば課税対象となりますので、十分な注意が必要です。
今回も最後までお読みいただき、ありがとうございました。
インフルエンサー活動は、フォロワー数や活動規模に関わらず、収益が継続的に発生していれば課税対象となりますので、十分な注意が必要です。
今回も最後までお読みいただき、ありがとうございました。
免責事項 本記事は一般的な情報提供を目的としたものであり、税務、法務、会計、ビザ・移民手続き、投資その他の専門的助言を提供するものではありません。法令、規則および政府方針等は変更される場合があるため、実際に行動を起こす前に必ず関係当局が公表する最新の情報をご確認ください。本記事で得た情報の取り扱いは個々の状況によって異なりますので、具体的な判断に際しては、必ず専門家へご相談ください。Russell Bedford Malaysiaは、本記事の内容に依拠したことにより生じた損害等について一切の責任を負いません。